上海商业地产积极回暖,租金降幅收窄,大宗交易亮眼
今年一季度,随着政策持续发力、经济活跃度稳步回升,上海商业地产市场迎来积极回暖,为全年奠定良好开局。多家商业地产机构相继发布2026年第一季度上海房地产市场的报告显示,上海投资市场交易情绪回暖,写字楼、零售物业及仓储物流等板块市场活跃度提升。第一季度,上海写字楼市场投资方面,核心区域资产成交势头活跃,成交总额同比上升。上海旅游市场持续回暖,推动酒店市场稳步复苏。上海甲级写字楼市场需求持续回暖,租金降幅收窄,整体市场表现分化。
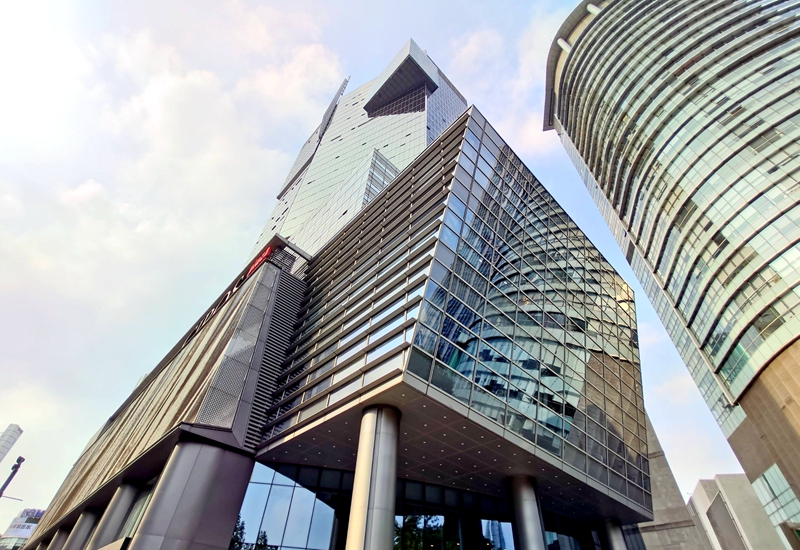
大宗交易市场的表现亮眼,2026年第一季度,上海大宗交易市场成交额录得约146亿元,同比增长27%。一季度数宗地标性写字楼成交拉高了单体交易规模,平均单体交易额从2025年一季度的4.8亿元升至6.1亿元,同比增幅同样为27%。2025年以来的趋势得以延续,资金明显向优质标的集中,市场整体呈现回暖态势。
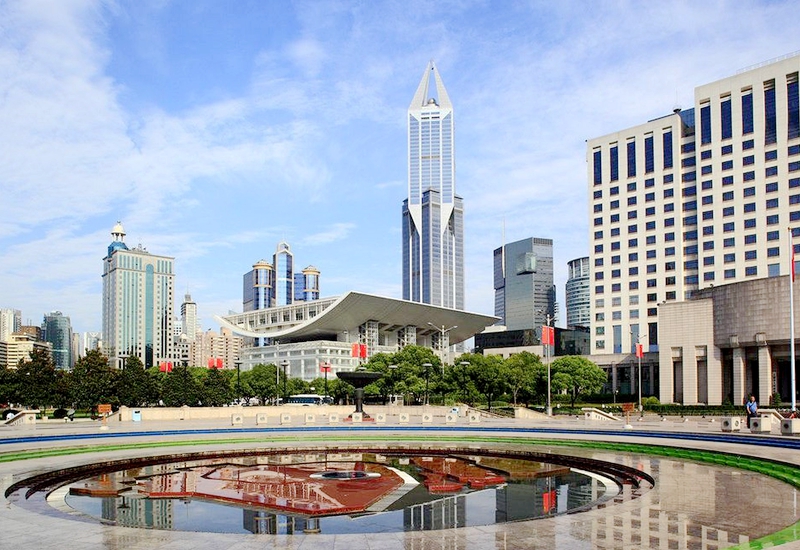
从成交结构来看,呈现两大特征,一是交易聚集内环内,本季度共录得24宗交易,其中15宗为内环内资产,成交总额达103亿元,占一季度总成交额的70%。二是地标受大资金青睐,核心区域物业仍为买家投资首选,投资体量越来越充沛,一季度交易额达97亿元,占总成交额的66%。经历了2025年市场对核心办公物业的持续关注后,2026年一季度迎来密集成交,人民广场、新天地、陆家嘴等核心板块均有地标性办公物业完成交易,延续了去年地标物业的交易热度。这一趋势显示出投资者对核心地段回报率稳定的优质资产依旧青睐,甚至能在一定程度上弱化商业物业土地年限偏短、非单一业权等因素。
继2025年多宗地标交易后,人民广场仙乐斯、新天地新茂大厦、陆家嘴东亚银行金融大厦皆历经一年的市场酝酿,于2026年一季度完成交易。与此同时,前滩等新兴区域本季度也迎来两宗办公物业自用型收购。核心资产不仅具备稳定的现金流回报,更凭借其标志性形象与核心区位优势,满足买方品牌需求与稳健投资目标。一季度三宗交易均有外资卖家出让,结合地产的大周期,2026年外资减持的态势仍将持续。
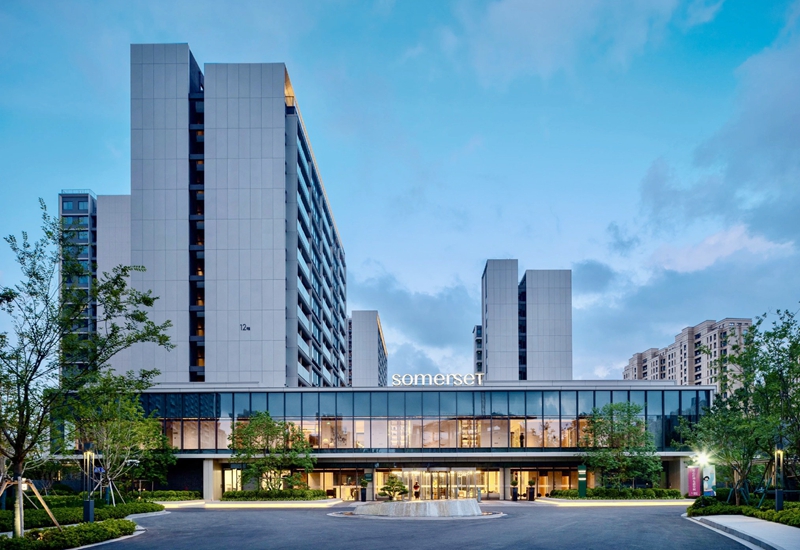
政策支持长租公寓让存量资产复苏。在城市更新政策的推动下,商办土地改R4迎来第一单市场化交易,苏河Base公寓顺利完成出售。这一案例标志着剩余土地年限较短的存量项目,通过土地转性激活需求,显著提升资产价值。与此同时,退出渠道的多元化,也让长租公寓资产继续保持对投资人的吸引力。城市更新仍将是市区长租公寓主要支撑,市场期待各区出台更多配套支持政策,进一步加快项目落地节奏。
除此之外,零售物业受市场追捧,可供出售物业紧俏,比如2026年一季度位于颛桥的万达广场售予浙江国资为主的基金联合体。截至目前,上海已出售的4座万达广场,买家多为保险公司、信托公司等金融机构。从大宗交易市场来看,当前上海零售物业交易的问题,为市场上可供出售的大型购物中心稀缺。
而酒店资产凭借其稳健的现金流与可观的长期增值潜力,正日益成为高净值客户资产配置中的首选项目。今年一季度,浦东陆家嘴、黄浦、徐汇核心板块相继完成中端型与商务型酒店交易,成交项目平均回报率稳定在5.0%-5.5%区间,反映出市场对核心区域的成熟酒店资产的价值认可。将来在国际或本土头部酒店管理品牌的专业运营下,核心区域酒店资产的经营现金流有望保持稳中有升;但可预计的是优质可售酒店资产趋向稀缺,从而可能让买家有紧迫感。在国际与国内旅游需求同步回暖的形势下,上海酒店市场表现持续强劲,量价齐升、客流稳健,业绩向好。
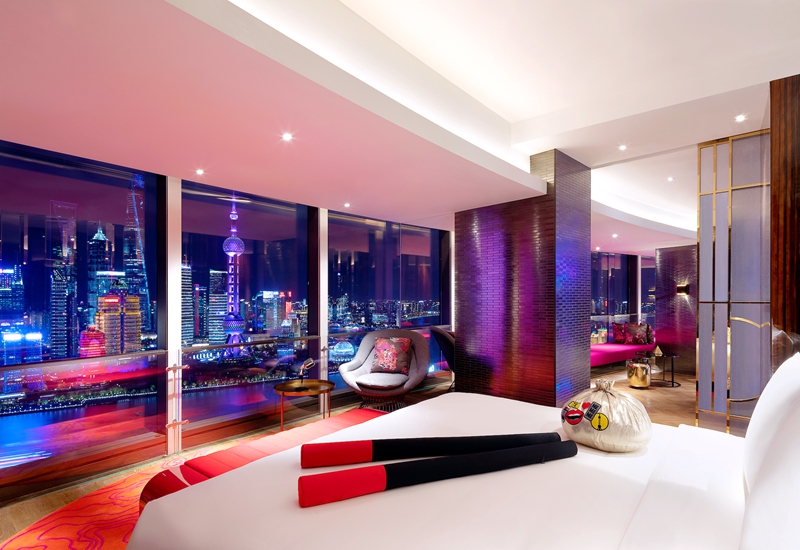
相关数据显示,2026年首季度,上海国际旅游入境人数约115万人次,同比增长21.4%,其中外籍占比达75%,已恢复至疫情前水平。同期全市五星级酒店入住率同比提升2.4%,平均房价上涨6.6%,RevPAR(每间可售房收入)同比增长11.1%。节假日期间客流显著增长:春节九天长假接待游客2167万人次,同比增长8.4%。上海到访客流强势回升,有力推动酒店业绩稳健增长。部分区域新开业酒店将进一步助力商圈能级提升与整体发展。
-

静安稀缺小独栋创意园,送露台
静安区,面积90平方,两层,送一个露台,花园式创意园,品牌物业
-

苏州河一线景观 历史建筑涅槃重生 静安区创意园
朝南距离苏州河仅10米距离,步行至地铁1号线新闸路站6分钟;地铁8号线、12号线曲阜路站8分钟
层高4米-5米,带顶层大露台,配置了活动房,共享会议室等
百空间光二仓库(原四行195文创园),项目位于静安区光复路195号近西藏北路,电话:6218 6996;百空间光二仓库(原四行195文创园)孕育了上海最早的创意园区-创意仓库。项目前身为20世纪20年代修建的四行仓库,这座旧时的仓库原属于20年代上海的四大银行的库房,但却因为八百抗日将士浴血奋战而成名。百空间光二仓库(原四行195文创园)的设计是出自当年设计国际饭店的著名犹太设计师乌达克之手。 -

南京路步行街的历史建筑创意园
建筑面积222平方,层高3.5米,落地玻璃窗,双面采光,户型通透,带上下水,距离地铁南京东路站步行3分钟,人民广场地铁站700米。
园区1楼为商业广场,3楼露天花园,顶楼屋顶花园,配置了共享会议室、洽谈室以及水吧台。 -

市中心核心区域 中式百万精装修的写字楼
面积:915平方,装修可直接用,也可以复原自行装修
360度环形玻璃墙幕,全角度的开放视野尽收眼底,百万中式精装修
电梯:低区3部、高区5部、货梯1部、转换梯2部